La moneda fiduciaria constituye uno de los pilares fundamentales del sistema financiero moderno, ya que permite realizar transacciones comerciales, establecer precios y mantener el funcionamiento de las economías nacionales e internacionales. En Films Perú, portal especializado en finanzas y tecnología, analizamos cómo funciona este tipo de dinero, cuáles son sus principales características y por qué su valor depende de la confianza de las personas, la estabilidad económica y las instituciones monetarias. Comprender su importancia nos permite interpretar mejor fenómenos como la inflación, las tasas de interés, los tipos de cambio y la transformación digital de los medios de pago.
¿Qué es la moneda fiduciaria?
La moneda fiduciaria es un tipo de dinero cuyo valor no está respaldado directamente por un activo físico, como el oro o la plata, sino por la confianza de sus usuarios, su aceptación generalizada y el marco institucional del país o región que la emite.
A diferencia de los antiguos sistemas monetarios, donde los billetes podían representar una determinada cantidad de metales preciosos, las monedas fiduciarias actuales funcionan porque las personas y las empresas reconocen su utilidad para intercambiar bienes, contratar servicios, ahorrar y cumplir obligaciones económicas.
El término fiduciario proviene del concepto de confianza. Esto significa que el dinero mantiene su capacidad de compra mientras exista una aceptación suficientemente amplia y las condiciones económicas favorezcan la estabilidad de su valor.
Entre los ejemplos más conocidos de monedas fiduciarias encontramos el dólar estadounidense, el euro, el sol peruano, el peso mexicano y el yen japonés.
El Banco Central Europeo explica que las economías modernas utilizan dinero fiduciario desvinculado de materias primas y cuyo funcionamiento depende, entre otros factores, de la confianza y la estabilidad monetaria.
¿Cómo funciona la moneda fiduciaria en la economía?
El funcionamiento de la moneda fiduciaria se sostiene sobre un conjunto de mecanismos económicos, financieros e institucionales que permiten conservar su aceptación dentro del mercado.
Cuando recibimos nuestro salario en soles, dólares o euros, confiamos en que ese dinero podrá utilizarse posteriormente para adquirir productos, pagar servicios o realizar inversiones. Esta expectativa compartida contribuye a mantener su circulación dentro de la economía.
Para comprender mejor su funcionamiento, debemos considerar cuatro elementos fundamentales.
1. Confianza en el sistema monetario
La confianza constituye la base del dinero fiduciario. Los ciudadanos aceptan una moneda porque esperan que otras personas también la acepten como medio de pago.
Esta confianza puede fortalecerse mediante instituciones sólidas, políticas económicas responsables y una inflación controlada.
Por el contrario, cuando una economía experimenta inestabilidad persistente, los consumidores pueden buscar alternativas para proteger su capacidad adquisitiva, como mantener ahorros en monedas extranjeras o adquirir activos reales.
2. Intervención de los bancos centrales
Los bancos centrales desempeñan un papel decisivo en la estabilidad de las monedas fiduciarias.
Entre sus principales responsabilidades se encuentran la formulación de políticas monetarias, la regulación de determinadas condiciones de liquidez y, según el marco legal de cada país, la emisión de billetes y monedas.
En Perú, el Banco Central de Reserva del Perú (BCRP) tiene como finalidad preservar la estabilidad monetaria y cuenta con la facultad exclusiva de emitir billetes y monedas a través del Estado.
Las decisiones de política monetaria influyen en el costo del crédito, el ahorro, la inversión y las expectativas de inflación.
3. Oferta y demanda de dinero
La cantidad de dinero disponible y la demanda de mantenerlo también influyen en su valor.
Cuando la oferta monetaria crece de manera persistente por encima de la demanda de dinero y de la capacidad productiva de una economía, pueden generarse presiones inflacionarias.
Sin embargo, un aumento de la cantidad de dinero no provoca automáticamente una inflación proporcional, debido a que también intervienen factores como la velocidad de circulación, las expectativas, la producción y las condiciones financieras.
4. Reconocimiento y aceptación legal
La legislación monetaria permite establecer qué monedas cuentan con reconocimiento oficial para cumplir determinadas obligaciones.
Este respaldo institucional facilita las transacciones comerciales y proporciona un marco jurídico para el funcionamiento del sistema de pagos.
No obstante, la aceptación legal por sí sola no garantiza una moneda estable. También resulta fundamental mantener la confianza pública y evitar desequilibrios económicos prolongados.
¿Para qué sirve la moneda fiduciaria?
La moneda fiduciaria cumple tres funciones económicas esenciales que permiten desarrollar las actividades de hogares, empresas, gobiernos e instituciones financieras.
Medio de intercambio
Su primera función consiste en facilitar la compra y venta de bienes y servicios.
Antes de la generalización del dinero, muchas transacciones requerían intercambios directos de productos. Este mecanismo, conocido como trueque, presentaba dificultades porque ambas partes debían necesitar simultáneamente aquello que la otra ofrecía.
Con el dinero fiduciario podemos realizar operaciones comerciales sin depender de estas coincidencias.
Por ejemplo, una empresa puede vender productos, recibir pagos en soles y posteriormente utilizar esos ingresos para pagar salarios, adquirir mercadería o contratar servicios.
Unidad de cuenta
La moneda fiduciaria permite expresar el valor económico de productos, activos, servicios y obligaciones utilizando una referencia monetaria común.
Gracias a esta función podemos comparar precios, elaborar presupuestos, registrar operaciones contables y analizar resultados financieros.
Si una computadora cuesta S/ 3,000 y un teléfono S/ 1,500, podemos establecer una comparación directa entre ambos valores.
Esta característica también facilita la elaboración de estados financieros y la planificación económica empresarial.
Reserva de valor
El dinero fiduciario también permite trasladar capacidad adquisitiva hacia el futuro.
Cuando ahorramos una determinada cantidad de dinero, esperamos utilizarla posteriormente para adquirir bienes o financiar proyectos.
Sin embargo, su eficacia como reserva de valor depende de la inflación. Si los precios aumentan mientras nuestro dinero permanece sin generar rendimientos, su poder adquisitivo disminuye.
Por esta razón, las decisiones de ahorro deben considerar tanto la seguridad del dinero como su capacidad de conservar valor a lo largo del tiempo.
Estas tres funciones coinciden con la clasificación económica utilizada por la Reserva Federal de Estados Unidos.
¿Cuáles son las características de la moneda fiduciaria?
El dinero fiduciario posee características que permiten utilizarlo de manera eficiente en los sistemas económicos contemporáneos.
| Característica | Descripción |
| No convertible en oro | Su emisor no garantiza un canje fijo por metales preciosos. |
| Aceptación generalizada | Los ciudadanos y empresas lo utilizan habitualmente como medio de pago. |
| Respaldo institucional | Su circulación está regulada por un marco legal y monetario. |
| Valor variable | Su poder adquisitivo puede cambiar por inflación y otras condiciones económicas. |
| Flexibilidad monetaria | Permite ajustar la oferta monetaria según los instrumentos disponibles. |
| Uso físico y digital | Puede circular en efectivo y mediante depósitos o sistemas electrónicos. |
| Dependencia de la confianza | Su aceptación se relaciona con la credibilidad económica e institucional. |
Una de sus características más relevantes es que su valor nominal no equivale necesariamente a su poder adquisitivo.
Un billete de S/ 100 mantiene su denominación, pero la cantidad de productos que podemos comprar con él puede disminuir cuando aumentan los precios.
Historia y origen de la moneda fiduciaria
La evolución de la moneda fiduciaria está relacionada con la transformación de los sistemas comerciales y financieros.
Durante siglos, distintas civilizaciones utilizaron metales preciosos como medio de intercambio debido a su durabilidad, relativa escasez y aceptación comercial.
Posteriormente aparecieron instrumentos monetarios representativos que podían intercambiarse por determinadas cantidades de oro o plata.
Con el desarrollo de los sistemas bancarios y las instituciones estatales, el dinero comenzó a adquirir nuevas formas.
China fue uno de los territorios pioneros en la utilización histórica del papel moneda. Con el tiempo, los billetes se expandieron hacia otras regiones, aunque sus mecanismos de emisión y respaldo variaron considerablemente.
El abandono del patrón oro
Uno de los acontecimientos más importantes para la consolidación del dinero fiduciario moderno ocurrió durante el siglo XX.
En 1944 se estableció el sistema de Bretton Woods, que organizó parte del sistema monetario internacional alrededor del dólar estadounidense y su convertibilidad oficial en oro.
Sin embargo, en 1971, el gobierno estadounidense suspendió esa convertibilidad, acelerando la transformación hacia un sistema internacional basado principalmente en monedas fiduciarias y tipos de cambio más flexibles.
Este cambio permitió que las políticas monetarias dejaran de depender directamente de las reservas de oro, aunque también incrementó la responsabilidad de las instituciones encargadas de mantener la estabilidad económica.
Ejemplos de monedas fiduciarias en el mundo
Actualmente, la mayoría de las monedas nacionales utilizadas internacionalmente son fiduciarias.
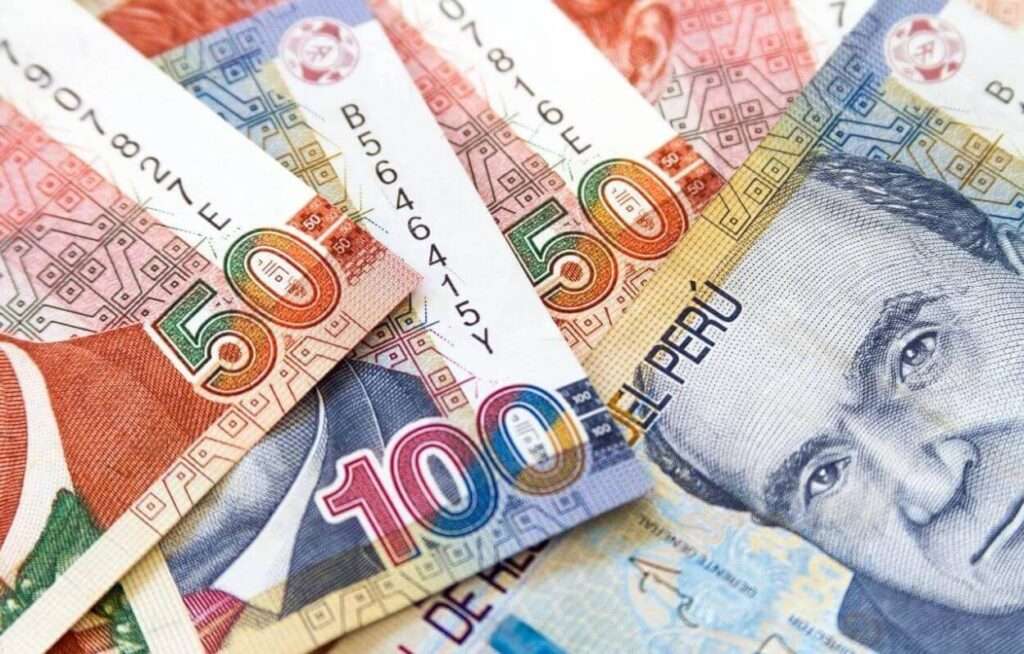
Sol peruano (PEN)
Es la moneda oficial del Perú y permite realizar operaciones comerciales, pagos, ahorros y transacciones financieras en el territorio nacional.
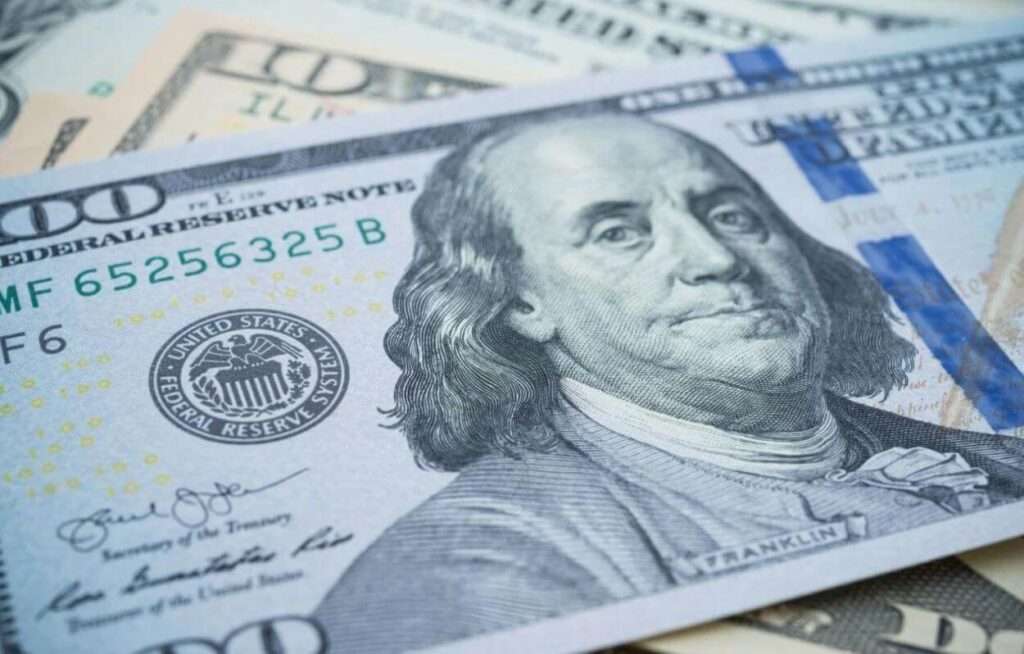
Dólar estadounidense (USD)
Es una de las principales monedas utilizadas en transacciones internacionales, reservas y mercados financieros globales.
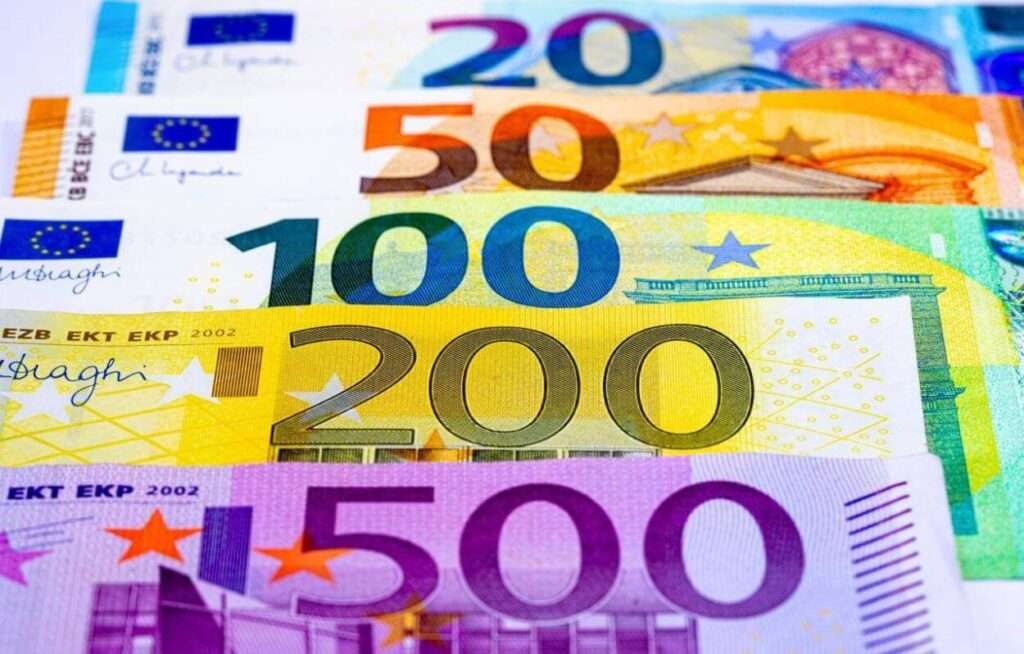
Euro (EUR)
Es la moneda común de los países pertenecientes a la zona euro y tiene una participación importante en el comercio y las finanzas internacionales.
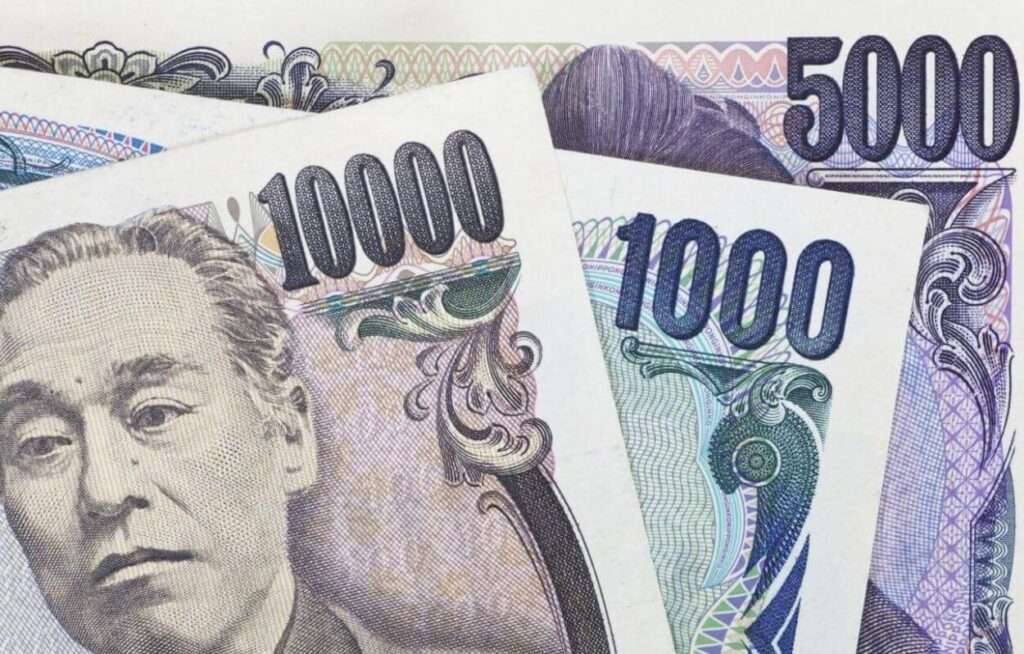
Yen japonés (JPY)
Es la moneda oficial de Japón y representa una divisa relevante para los mercados financieros internacionales.
Estos ejemplos demuestran que las monedas fiduciarias pueden presentar diferentes niveles de estabilidad, aceptación y presencia internacional, dependiendo de las características económicas de sus países emisores.
Diferencias entre moneda fiduciaria, dinero tradicional y criptomonedas
Aunque todos estos instrumentos pueden utilizarse para transferir valor, existen diferencias importantes en sus mecanismos de funcionamiento.
| Criterio | Moneda fiduciaria | Dinero mercancía | Criptomonedas descentralizadas |
| Fundamento de valor | Confianza y aceptación monetaria | Valor del bien utilizado | Utilidad, oferta, demanda y confianza en la red |
| Emisor | Autoridad monetaria | No requiere emisor central | Depende del protocolo |
| Respaldo físico | No obligatorio | Valor intrínseco del bien | Generalmente inexistente |
| Control de oferta | Política monetaria y sistema financiero | Disponibilidad de la mercancía | Reglas del protocolo |
| Estabilidad | Variable según la economía | Depende del precio de la mercancía | Puede presentar alta volatilidad |
| Ejemplos | Sol, dólar, euro | Oro, plata | Bitcoin |
Una distinción importante es que el dinero fiduciario también puede existir digitalmente.
Los saldos de las cuentas bancarias y las transferencias electrónicas representan formas de dinero utilizadas dentro del sistema monetario, aunque los depósitos bancarios tienen características jurídicas distintas de los billetes emitidos por un banco central.
Por lo tanto, no debemos confundir el concepto de moneda fiduciaria con el uso exclusivo de efectivo.
¿Qué relación existe entre la moneda fiduciaria y las criptomonedas?
La aparición de las criptomonedas introdujo una nueva discusión sobre la confianza, el control monetario y los mecanismos para transferir valor.
Mientras las monedas fiduciarias operan dentro de sistemas institucionales regulados, criptomonedas como Bitcoin utilizan redes distribuidas que permiten registrar transacciones mediante tecnología blockchain.
En determinados sistemas, las reglas de emisión están previamente definidas y su funcionamiento no depende directamente de las decisiones de un banco central.
Sin embargo, esta diferencia no significa que las criptomonedas sean necesariamente más estables o seguras.
Su cotización puede experimentar fuertes fluctuaciones, mientras que las monedas fiduciarias también enfrentan riesgos asociados a la inflación, la depreciación y la gestión económica.
Moneda fiduciaria y stablecoins: ¿son lo mismo?
Las stablecoins son activos digitales diseñados para mantener un valor relativamente estable respecto de una referencia, frecuentemente una moneda fiduciaria como el dólar.
Por ejemplo, algunas stablecoins buscan mantener una equivalencia cercana a un dólar estadounidense mediante reservas u otros mecanismos.
No obstante, una stablecoin vinculada al dólar no es automáticamente equivalente a tener un dólar depositado en un banco.
Su estabilidad depende de factores como la calidad de las reservas, los derechos de reembolso, la estructura del emisor y el funcionamiento del mercado.
Esto evidencia cómo la digitalización financiera está generando nuevas alternativas para representar y transferir valor, sin eliminar necesariamente la importancia de las monedas fiduciarias.
Ventajas de la moneda fiduciaria en el sistema económico
Las monedas fiduciarias ofrecen ventajas que explican su utilización generalizada en las economías modernas.
Entre sus principales beneficios encontramos:
- Flexibilidad de política monetaria: permiten utilizar instrumentos para responder a cambios económicos y financieros.
- Facilidad para realizar transacciones: simplifican los intercambios comerciales nacionales e internacionales.
- Integración con el sistema bancario: facilitan el crédito, el ahorro y las operaciones empresariales.
- Compatibilidad con pagos digitales: pueden utilizarse mediante transferencias, tarjetas y billeteras electrónicas.
- Escalabilidad económica: su emisión no está directamente limitada por la disponibilidad física de oro u otros metales.
Estas ventajas contribuyen al funcionamiento de mercados cada vez más integrados, aunque dependen de una administración monetaria responsable.
Desventajas y riesgos de la moneda fiduciaria
A pesar de sus beneficios, el sistema fiduciario también presenta desafíos.
Inflación y pérdida del poder adquisitivo
La inflación constituye uno de los principales riesgos para quienes mantienen ahorros en monedas fiduciarias.
Cuando los precios aumentan, una misma cantidad de dinero permite adquirir menos bienes y servicios.
Por ejemplo, si un conjunto de productos cuesta inicialmente S/ 1,000 y experimenta un incremento de precios del 5 %, necesitaríamos S/ 1,050 para adquirir exactamente la misma canasta.
Esta situación demuestra por qué el control de la inflación es fundamental para proteger el poder adquisitivo de los ciudadanos.
Depreciación frente a otras monedas
El valor de una moneda también puede disminuir respecto de otras divisas.
Cuando el sol peruano se deprecia frente al dólar, los productos importados cotizados en dólares pueden volverse más costosos en moneda nacional.
Este fenómeno puede afectar a consumidores, importadores y empresas con obligaciones financieras denominadas en moneda extranjera.
Riesgo de decisiones monetarias inadecuadas
Una política monetaria incompatible con las condiciones económicas puede provocar desequilibrios.
La expansión monetaria excesiva, la pérdida de credibilidad institucional y los déficits fiscales financiados persistentemente mediante emisión monetaria pueden contribuir a procesos inflacionarios severos.
La Reserva Federal de San Luis identifica precisamente la administración de la cantidad de dinero como una de las principales responsabilidades y desafíos de los sistemas fiduciarios.
federalreserveeducation.org
¿Cómo influye la moneda fiduciaria en la inflación?
La relación entre moneda fiduciaria e inflación es fundamental para comprender la economía moderna.
La inflación representa el incremento sostenido y generalizado de los precios de bienes y servicios durante un periodo determinado.
Aunque puede originarse por múltiples factores, las condiciones monetarias influyen significativamente en su comportamiento, especialmente a mediano y largo plazo.
Los bancos centrales utilizan instrumentos como las tasas de interés de referencia para influir sobre las condiciones financieras, el consumo, la inversión y las expectativas económicas.
Cuando la inflación es elevada, una autoridad monetaria puede incrementar su tasa de referencia para contribuir a moderar la demanda y las presiones sobre los precios.
Por el contrario, cuando la actividad económica se debilita y las condiciones inflacionarias lo permiten, puede reducir las tasas para estimular el financiamiento y la actividad productiva.
Estas decisiones requieren analizar cuidadosamente los riesgos asociados al crecimiento económico y a la estabilidad de precios.
La moneda fiduciaria en el Perú: importancia del sol y del BCRP
En Perú, el sol constituye la unidad monetaria oficial y desempeña un papel esencial en las operaciones comerciales, financieras y tributarias.
El Banco Central de Reserva del Perú es la institución encargada de preservar la estabilidad monetaria mediante las facultades establecidas en la Constitución y su legislación orgánica.
Entre sus responsabilidades se encuentran regular la moneda y el crédito del sistema financiero, administrar las reservas internacionales bajo su competencia y emitir billetes y monedas.
Los billetes y monedas emitidos por el BCRP cuentan con reconocimiento legal para el pago de obligaciones conforme a la normativa peruana.
Deleyes+1
¿Por qué es importante la estabilidad del sol peruano?
La estabilidad monetaria contribuye a generar condiciones favorables para el funcionamiento de la economía.
Cuando los ciudadanos confían en su moneda, pueden elaborar presupuestos, negociar contratos y tomar decisiones financieras con mayor previsibilidad.
Para las empresas, una menor incertidumbre monetaria facilita la planificación de costos, inversiones y compromisos comerciales.
Asimismo, la estabilidad de precios resulta especialmente importante para las familias que dependen de ingresos fijos.
No obstante, debemos diferenciar entre estabilidad de precios internos y estabilidad cambiaria. Una moneda puede experimentar movimientos frente al dólar sin que ello implique necesariamente una pérdida equivalente de su poder adquisitivo doméstico.
El futuro de la moneda fiduciaria en una economía digital
La transformación tecnológica está modificando la manera en que utilizamos el dinero.
Actualmente, una parte importante de las operaciones financieras se realiza mediante aplicaciones bancarias, plataformas de comercio electrónico, transferencias inmediatas y billeteras digitales.
Estos avances están reduciendo la necesidad de utilizar efectivo en determinadas transacciones, aunque no implican la desaparición automática de los billetes y monedas.
Digitalización de los medios de pago
La expansión de los pagos electrónicos permite realizar operaciones con mayor rapidez y facilita nuevas experiencias comerciales.
En Perú, las billeteras digitales y las transferencias interoperables han ampliado las alternativas de pago disponibles para consumidores y negocios.
Sin embargo, debemos comprender que estas plataformas generalmente movilizan dinero denominado en moneda fiduciaria, en lugar de crear una nueva moneda independiente.
Monedas digitales de bancos centrales
Las monedas digitales de bancos centrales, conocidas como CBDC, representan otra posible etapa en la evolución de los sistemas monetarios.
Una CBDC sería una forma digital de dinero emitido directamente por un banco central, de acuerdo con el diseño adoptado por cada jurisdicción.
Su desarrollo plantea oportunidades relacionadas con la eficiencia de pagos, la inclusión financiera y la innovación monetaria.
Al mismo tiempo, genera importantes desafíos sobre privacidad, ciberseguridad, infraestructura tecnológica y estabilidad financiera.
La implementación de estas monedas no es uniforme y depende de las decisiones regulatorias, técnicas y económicas de cada país.
La importancia de la moneda fiduciaria en la economía moderna
En resumen, la moneda fiduciaria representa uno de los principales fundamentos del sistema económico internacional, porque permite intercambiar bienes, establecer precios, cumplir obligaciones y desarrollar actividades financieras sin depender directamente de un respaldo en metales preciosos.
Su funcionamiento demuestra que el valor del dinero no se encuentra exclusivamente en su representación física, sino también en la confianza colectiva, la credibilidad de las instituciones y la capacidad de mantener condiciones económicas estables.
En un escenario donde avanzan las criptomonedas, las stablecoins, las billeteras electrónicas y las posibles monedas digitales de bancos centrales, comprender cómo funciona el dinero fiduciario resulta cada vez más importante.
El futuro del dinero no dependerá únicamente de la tecnología que utilicemos para transferirlo, sino de nuestra capacidad para preservar su confianza, estabilidad y utilidad económica.
Y aunque sus formatos continúen evolucionando, la moneda fiduciaria seguirá desempeñando un papel central en la organización de las economías y en las decisiones financieras de millones de personas.
