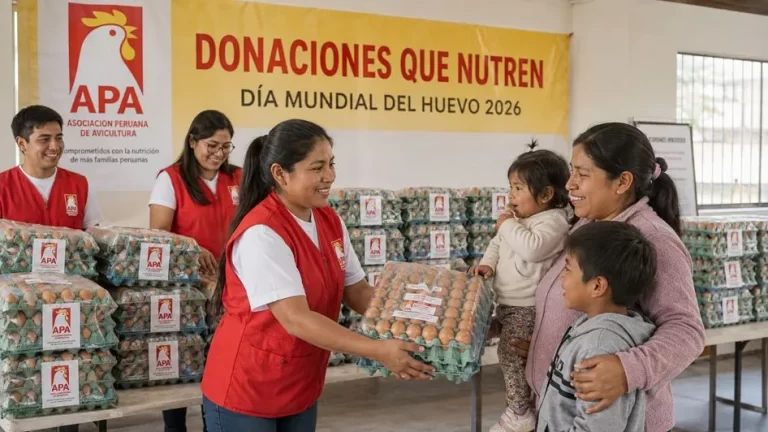
Films Perú, Lima, octubre de 2026.- Treinta años de celebración y 30 mil huevos para compartir nutrición. La Asociación Peruana de Avicultura (APA) conmemorará este viernes 9 de octubre el Día Mundial del Huevo 2026 con una serie de acciones sociales, educativas y de comunicación que este año llegarán a nivel nacional.
La iniciativa permitirá compartir 30 mil huevos como parte de las actividades impulsadas por la APA y sus aliados, ampliando el alcance de la celebración a distintas zonas del país. En Chincha, las acciones se desarrollarán con la participación de UNASUR, mientras que en Trujillo se sumará OVOLOGIN, reforzando el carácter descentralizado de la campaña.
Un desayuno para compartir
La actividad central se realizará el viernes 9 de octubre, desde las 7:00 a. m., en la Casa Hogar Don Bosco, en Breña, donde representantes de la APA y del Ministerio de Desarrollo Agrario y Riego (MIDAGRI) compartirán un desayuno con los jóvenes de esta institución.
La jornada incluirá además una muestra de preparaciones variadas a base de huevo y la presentación de las historietas de la Tropa Superhuevo, una iniciativa de la APA que busca acercar de manera entretenida contenidos sobre alimentación y nutrición a niños y familias.
La celebración forma parte de una campaña más amplia que durante octubre integrará acciones educativas, contenidos digitales sobre los beneficios del huevo, actividades con estudiantes universitarios, presencia en medios de comunicación y donaciones realizadas con la participación de productores y aliados del sector.
Más de 511 mil toneladas de huevo producidas en el Perú
El huevo mantiene una presencia importante en la alimentación de las familias peruanas. Según el Boletín Estadístico Mensual del Sector Avícola del MIDAGRI, durante 2025 la producción nacional de huevo de gallina alcanzó, de manera preliminar, 511,753.9 toneladas. Ese mismo año, el consumo per cápita fue de 239 huevos por habitante a nivel nacional, mientras que en Lima Metropolitana llegó a 324 unidades por persona.
Asimismo, el MIDAGRI destacó en julio de 2026 que el pollo y el huevo concentran en conjunto más del 70% de la proteína animal que consumen las familias peruanas, evidencia de la importancia que ambos alimentos tienen dentro de la dieta nacional.
A través de esta nueva edición del Día Mundial del Huevo, la APA busca continuar acercando información confiable sobre su valor nutricional, promover su presencia dentro de una alimentación balanceada y, al mismo tiempo, movilizar al sector avícola alrededor de acciones que generen un impacto positivo en la comunidad.
30 AÑOS CELEBRANDO AL HUEVO
El Día Mundial del Huevo fue establecido en Viena en 1996 y se conmemora cada segundo viernes de octubre con el propósito de poner en valor el aporte de este alimento a la nutrición y alimentación de las personas.
En 2026, al cumplirse 30 años de esta celebración, la APA busca darle a la fecha una dimensión especial bajo un mensaje que integra nutrición, educación y acción social: “30 años alimentando un mejor mañana”.
Hollywood lleva décadas elevando los límites de lo que cuesta producir una película. Grandes estrellas, efectos visuales de última generación, rodajes internacionales, reconstrucción de escenarios, retrasos, nuevas tecnologías y complejas secuencias de acción han llevado a algunas producciones a superar ampliamente los 300, 400 e incluso 500 millones de dólares.
¿Cuáles son los países con mejor economía en Latinoamérica en 2026? Desde Films Perú, portal especializado en marketing y finanzas, analizamos el panorama económico de la región considerando no solamente el tamaño del Producto Interno Bruto (PIB), sino también factores como crecimiento económico, PIB per cápita, inflación, estabilidad macroeconómica, capacidad productiva y perspectivas de desarrollo.
Saber cuánto dinero deberíamos tener ahorrado según nuestra edad puede ayudarnos a evaluar nuestra situación financiera y, sobre todo, a definir objetivos realistas para los próximos años. Desde Films Perú, portal especializado en marketing y finanzas, consideramos que no existe una cifra universal que funcione para todas las personas: los ingresos, gastos familiares, deudas, estilo de vida y objetivos económicos cambian considerablemente de un caso a otro. Sin embargo, utilizar referencias basadas en nuestros ingresos puede servir como punto de partida para construir un patrimonio de manera progresiva.
Ahorrar no consiste únicamente en acumular dinero en una cuenta. Una estrategia financiera saludable debería permitirnos afrontar emergencias, reducir nuestra dependencia del crédito, prepararnos para gastos importantes y avanzar hacia objetivos como comprar una vivienda, financiar estudios, emprender, viajar o preparar nuestra jubilación.
¿Cuánto dinero deberíamos tener ahorrado?
Una manera sencilla de establecer una referencia consiste en calcular nuestros ahorros como un múltiplo de nuestros ingresos anuales.
En lugar de preguntarnos si debemos tener S/10.000, S/50.000 o S/100.000, podemos analizar cuánto representaría esa cantidad respecto de lo que ganamos.
Como referencia orientativa, podríamos plantearnos la siguiente progresión:
Edad aproximada
Objetivo orientativo de ahorro
20 a 25 años
Construir un fondo inicial
30 años
0,5 a 1 vez el ingreso anual
35 años
1 a 1,5 veces el ingreso anual
40 años
1,5 a 2,5 veces el ingreso anual
45 años
2,5 a 3,5 veces el ingreso anual
50 años
3 a 5 veces el ingreso anual
55 años
4 a 6 veces el ingreso anual
60 años
5 a 8 veces el ingreso anual
65 años
Dependerá especialmente del plan de jubilación
Estas cifras no deben interpretarse como una regla financiera obligatoria. Son referencias que podemos adaptar de acuerdo con nuestros ingresos, patrimonio, responsabilidades familiares, sistema de pensiones y objetivos personales.
Además, es importante diferenciar entre dinero disponible para emergencias, ahorro para objetivos e inversiones de largo plazo. No necesariamente todo nuestro patrimonio debería mantenerse en efectivo.
¿Cuánto debería tener ahorrado a los 20 años?
Entre los 20 y 25 años, probablemente estemos empezando nuestra vida laboral. En esta etapa, más importante que alcanzar una cantidad elevada es desarrollar el hábito de ahorrar regularmente.
Si recién comenzamos a generar ingresos, podríamos plantearnos ahorrar aproximadamente entre un 10 % y 20 % de nuestros ingresos mensuales, siempre que nuestras obligaciones económicas lo permitan.
Por ejemplo, si recibimos S/2.500 mensuales y conseguimos separar S/300 cada mes, después de un año habremos acumulado S/3.600, sin considerar intereses o rendimientos.
El primer gran objetivo podría ser construir un fondo de emergencia equivalente a varios meses de gastos esenciales.
Si nuestros gastos indispensables ascienden a S/1.500 mensuales, contar con entre S/4.500 y S/9.000 nos proporcionaría un colchón equivalente aproximadamente a tres o seis meses.
¿Cuánto dinero deberíamos tener ahorrado a los 30 años?
Llegar a los 30 suele coincidir con una etapa de mayores responsabilidades económicas. Podemos tener gastos relacionados con vivienda, movilidad, educación, hijos, viajes o emprendimientos.
Como referencia, podríamos intentar acumular aproximadamente entre medio año y un año de nuestros ingresos anuales entre ahorro e inversiones destinadas al patrimonio de largo plazo.
Supongamos que ganamos S/4.000 mensuales.
Nuestro ingreso anual sería:
S/4.000 × 12 = S/48.000
Una referencia de ahorro podría situarse entonces aproximadamente entre:
S/24.000 y S/48.000
Esto no significa que debamos tener necesariamente todo ese dinero depositado en una cuenta bancaria. Una parte podría encontrarse en instrumentos de ahorro o inversión acordes con nuestro horizonte y tolerancia al riesgo.
¿Cuánto debería tener ahorrado a los 35 años?
A los 35 años podemos comenzar a prestar mayor atención a la acumulación de patrimonio.
Una referencia podría situarse alrededor de 1 a 1,5 veces nuestros ingresos anuales.
Si percibimos S/5.000 mensuales:
Ingreso anual: S/60.000
Nuestro objetivo orientativo podría encontrarse aproximadamente entre:
S/60.000 y S/90.000
Sin embargo, debemos considerar nuestro patrimonio completo.
Una persona puede tener S/30.000 disponibles, pero también inversiones, depósitos u otros activos financieros. Otra podría tener S/80.000 en efectivo, pero mantener deudas importantes.
Por ello, observar solamente el saldo bancario puede ofrecer una imagen incompleta de nuestra verdadera situación financiera.
¿Cuánto dinero deberíamos tener ahorrado a los 40 años?
A los 40 años, una referencia razonable podría ser disponer de un patrimonio financiero equivalente aproximadamente a 1,5 a 2,5 veces nuestros ingresos anuales, dependiendo de cuándo comenzamos a ahorrar y de nuestras responsabilidades.
Si nuestro ingreso mensual es de S/6.000:
S/6.000 × 12 = S/72.000 anuales
El rango orientativo sería:
S/108.000 a S/180.000
En esta etapa adquiere especial importancia distinguir entre ahorrar e invertir.
Guardar dinero puede proporcionarnos liquidez y seguridad para necesidades de corto plazo. Invertir, por su parte, implica asumir distintos niveles de riesgo buscando preservar o incrementar el capital en horizontes más largos.
Por eso, una planificación financiera equilibrada puede separar el dinero destinado a emergencias del capital que no necesitaremos inmediatamente.
¿Cuánto debería tener ahorrado a los 50 años?
Alrededor de los 50 años, la jubilación empieza a convertirse en un objetivo financiero cada vez más relevante.
Una referencia podría encontrarse aproximadamente entre 3 y 5 veces nuestros ingresos anuales, aunque el monto necesario dependerá considerablemente de nuestras circunstancias.
Si ganamos S/7.000 mensuales:
Ingreso anual: S/84.000
El objetivo orientativo podría situarse entre:
S/252.000 y S/420.000
Sin embargo, esta cifra aislada no determina si estamos preparados financieramente.
También debemos analizar nuestros gastos proyectados, propiedades, deudas pendientes, inversiones, pensión estimada y otros ingresos que podríamos recibir durante nuestra jubilación.
¿Cuánto dinero deberíamos tener ahorrado a los 60 años?
A los 60 años, podríamos aspirar como referencia a un patrimonio financiero de alrededor de 5 a 8 veces nuestros ingresos anuales, especialmente si estamos próximos a dejar de trabajar.
Por ejemplo, con ingresos mensuales de S/8.000:
Ingreso anual: S/96.000
Una referencia de entre cinco y ocho veces nuestros ingresos equivaldría aproximadamente a:
S/480.000 a S/768.000
Pero nuevamente debemos contextualizar.
Una persona con vivienda completamente pagada y gastos mensuales relativamente bajos podría necesitar un patrimonio diferente al de alguien que alquila, mantiene créditos pendientes o desea conservar un nivel elevado de consumo durante su jubilación.
La edad no es el único indicador importante
Preguntarnos cuánto dinero debemos tener ahorrado según nuestra edad puede ser útil, pero la edad por sí sola no determina nuestra salud financiera.
También deberíamos observar indicadores como:
Ingresos: cuánto dinero generamos cada mes y qué tan estables son nuestras fuentes de ingreso.
Gastos: cuánto necesitamos realmente para mantener nuestro nivel de vida.
Deudas: cuánto debemos y qué porcentaje de nuestros ingresos destinamos a pagarlas.
Ahorro: cuánto conseguimos reservar regularmente.
Inversiones: qué parte de nuestro patrimonio está destinada al crecimiento de largo plazo.
Patrimonio neto: cuánto tenemos realmente después de descontar nuestras obligaciones.
Este último indicador puede resultar especialmente útil.
¿Cómo calcular nuestro patrimonio neto?
Podemos calcularlo mediante una fórmula sencilla:
Patrimonio neto = activos − pasivos
Los activos pueden incluir dinero disponible, depósitos, inversiones y otros bienes con valor económico.
Los pasivos incluyen préstamos, saldos pendientes de tarjetas de crédito y otras obligaciones financieras.
Por ejemplo:
Activos totales: S/150.000
Deudas pendientes: S/40.000
Entonces:
S/150.000 − S/40.000 = S/110.000
Nuestro patrimonio neto sería de S/110.000.
Este cálculo puede ofrecernos una visión más completa que simplemente revisar cuánto dinero tenemos en nuestra cuenta.
¿Cuánto deberíamos ahorrar de nuestro sueldo cada mes?
Una referencia habitual consiste en destinar aproximadamente entre 10 % y 20 % de nuestros ingresos al ahorro y objetivos financieros de largo plazo.
Sin embargo, no todas las personas pueden comenzar con ese porcentaje.
Si actualmente podemos ahorrar únicamente 5 %, empezar por allí puede ser más sostenible que establecer un objetivo demasiado exigente y abandonarlo rápidamente.
Supongamos que recibimos S/4.500 mensuales.
Ahorrando el 10 %:
S/450 mensuales
En un año:
S/5.400
Ahorrando el 20 %:
S/900 mensuales
En un año:
S/10.800
Mantener esa disciplina durante varios años puede producir diferencias importantes en nuestra situación financiera.
¿Cuánto deberíamos tener en un fondo de emergencia?
Antes de concentrarnos exclusivamente en inversiones de largo plazo, conviene construir una reserva para imprevistos.
Una referencia utilizada con frecuencia es mantener aproximadamente entre tres y seis meses de gastos esenciales, aunque algunas personas pueden necesitar un fondo mayor debido a la inestabilidad de sus ingresos.
Si gastamos S/2.500 mensuales en necesidades indispensables, podríamos plantearnos:
3 meses: S/7.500
6 meses: S/15.000
Si somos trabajadores independientes, emprendedores o tenemos ingresos variables, podríamos considerar una reserva más amplia según nuestro nivel de riesgo.
El fondo debería priorizar liquidez y disponibilidad, porque su función principal no es generar grandes rendimientos, sino ayudarnos a responder ante situaciones inesperadas.
¿Qué ocurre si tenemos 30, 40 o 50 años y todavía no hemos ahorrado suficiente?
Estar por debajo de una referencia no significa que sea demasiado tarde.
Lo importante es conocer nuestra situación actual y establecer una estrategia que podamos mantener.
Podemos comenzar calculando cuánto ingresamos, cuánto gastamos, cuánto debemos y cuánto podríamos ahorrar sin comprometer nuestras necesidades básicas.
Después podemos establecer una cantidad automática mensual.
Por ejemplo, si actualmente no ahorramos nada, podríamos empezar destinando 5 % de nuestros ingresos y aumentar gradualmente el porcentaje.
Si recibimos un incremento salarial, podemos destinar una parte del aumento directamente al ahorro antes de adaptar completamente nuestro estilo de vida al nuevo ingreso.
El efecto del tiempo sobre nuestros ahorros
Una de las mayores ventajas de comenzar temprano es disponer de más tiempo para acumular capital.
Supongamos, únicamente como ejemplo matemático, que conseguimos reservar S/500 mensuales.
En 10 años habremos aportado:
S/500 × 12 × 10 = S/60.000
En 20 años:
S/120.000
En 30 años:
S/180.000
Estas cifras corresponden únicamente a los aportes realizados. Si parte del capital estuviera invertido y generara rendimientos, el resultado podría ser diferente, aunque las inversiones también implican riesgos y sus resultados no están garantizados.
Por esta razón, la constancia puede ser tan importante como la cantidad inicial.
¿Es mejor ahorrar o pagar las deudas primero?
No existe una única respuesta.
Podemos priorizar un pequeño fondo de emergencia para evitar recurrir nuevamente al crédito ante cualquier imprevisto y, simultáneamente, analizar nuestras deudas según sus intereses y condiciones.
Las obligaciones con costos financieros elevados pueden consumir una parte significativa de nuestros ingresos.
Por ello, además de preguntarnos cuánto hemos ahorrado, debemos revisar cuánto dinero estamos destinando cada mes al pago de intereses.
Reducir determinadas deudas puede liberar flujo de caja que posteriormente podremos dirigir hacia nuestros objetivos financieros.
¿Debemos guardar todos nuestros ahorros en una cuenta bancaria?
No necesariamente.
El dinero destinado a gastos inmediatos o emergencias necesita ser fácilmente accesible. Los objetivos que se encuentran a varios años de distancia pueden requerir una estrategia diferente.
Podemos dividir nuestros recursos en categorías:
Dinero para gastos corrientes: disponible para nuestras obligaciones mensuales.
Fondo de emergencia: reservado para acontecimientos inesperados.
Ahorro para objetivos: vivienda, educación, viajes, automóvil o emprendimiento.
Capital de largo plazo: recursos destinados a objetivos como la jubilación.
Esta separación evita que tratemos todo nuestro dinero como si tuviera la misma finalidad.
Cómo saber si estamos ahorrando lo suficiente para nuestra edad
En lugar de compararnos exclusivamente con otras personas, podemos hacernos cuatro preguntas:
¿Tenemos suficiente dinero para afrontar varios meses de gastos ante una emergencia?
¿Estamos reduciendo o controlando nuestras deudas?
¿Ahorramos una parte de nuestros ingresos todos los meses?
¿Nuestro patrimonio neto está creciendo con el paso de los años?
Si la respuesta es positiva en la mayoría de estos puntos, probablemente estemos construyendo una estructura financiera cada vez más sólida.
Tabla de ahorro según edad e ingresos: ejemplo práctico
Veamos un ejemplo simplificado para una persona cuyos ingresos aumentan progresivamente:
Edad
Ingreso mensual de ejemplo
Ingreso anual
Referencia orientativa
25 años
S/3.000
S/36.000
Construir fondo de emergencia
30 años
S/4.000
S/48.000
S/24.000 – S/48.000
35 años
S/5.000
S/60.000
S/60.000 – S/90.000
40 años
S/6.000
S/72.000
S/108.000 – S/180.000
50 años
S/7.000
S/84.000
S/252.000 – S/420.000
60 años
S/8.000
S/96.000
S/480.000 – S/768.000
Debemos interpretar estos números únicamente como ejemplos educativos y referencias orientativas, no como cantidades obligatorias que todas las personas deberían haber alcanzado.
Conclusión: ¿cuánto dinero deberíamos tener ahorrado según nuestra edad?
No existe una cantidad exacta que determine cuánto dinero debemos tener ahorrado a los 20, 30, 40, 50 o 60 años. Una referencia más útil consiste en relacionar nuestro patrimonio con nuestros ingresos, gastos, deudas, objetivos y etapa de vida.
En nuestros 20 podemos concentrarnos en desarrollar el hábito del ahorro y crear un fondo de emergencia. En nuestros 30 y 40 podemos acelerar la acumulación de patrimonio y prepararnos para objetivos importantes. A partir de los 50, la planificación de la jubilación adquiere todavía mayor relevancia.
Más que obsesionarnos con alcanzar una cifra determinada a una edad específica, debemos procurar que nuestro ahorro y patrimonio evolucionen de manera constante.
Si hoy estamos lejos de nuestras metas, el primer objetivo no necesita ser extraordinario: podemos empezar por conocer nuestros números, controlar nuestros gastos, reducir las deudas más costosas y automatizar una cantidad de ahorro cada mes.
Porque construir estabilidad financiera no depende únicamente de cuánto ganamos, sino también de cuánto conservamos, cómo administramos nuestros recursos y qué decisiones tomamos con el dinero a lo largo del tiempo.
Tras impactar en las pantallas de prestigiosos festivales de cine como los de Venecia, Toronto y Nueva York como una de las grandes revelaciones del cine contemporáneo, llega a salas mexicanas este 1 de octubre“Barrio Triste”, el primer largometraje bajo la dirección del artista audiovisual Stillz. Distribuida por Lool Films, la película desembarca en nuestro país respaldada por un sólido recorrido internacional para ahora sacudir la cartelera nacional.
FILMELIER+ abre el mes con A pesar de ti, la primera telenovela turca que aterriza en la plataforma con estrenos de siete capítulos por semana, una apuesta perfecta para el público mexicano afín a los grandes dramas. La historia sigue a Defne, una joven recién graduada que entra a trabajar como ingeniera informática en Arass Technology, donde choca de inmediato con el apuesto director ejecutivo, Yalın. Los enredos y el romance se desatan cuando el hermano sobreprotector de Defne interviene en esta dinámica. La serie es imperdible por ser una brillante comedia romántica que brilla por su humor fresco y ligero, pero sobre todo por ser el gran trampolín actoral de Can Yaman, quien demuestra una química magnética en pantalla con Açelya Topaloğlu bajo la clásica fórmula de enemigos a amantes.
En el terreno documental destaca Azul oscuro, azul celeste, una profunda investigación sobre la lucha histórica por el control de la cooperativa Cruz Azul. La película va mucho más allá del fútbol al revelar el impacto que el mandato de los hermanos Álvarez Cuevas y Víctor Garcés tuvo sobre medio millón de personas durante tres décadas. Con gran rigor periodístico, expone la resiliencia de los cooperativistas a lo largo de casi veinte años para rescatar su fuente de trabajo frente a graves escándalos de desvío de recursos, venta de partidos, delincuencia organizada y un intento de privatización multimillonario, convirtiéndose en un testimonio vital sobre la justicia social.
El cine nacional pisa fuerte con La vida es, dirigida por Lorena Villarreal, una película que retrata con honestidad, humor y sin filtros las crisis existenciales de las mujeres al llegar a los cuarenta. Siguiendo a Nora, el filme aborda sin tabúes ni clichés la presión por el éxito, la menopausia, el duelo, la sexualidad y el poliamor. Un recurso fascinante de la cinta es la ruptura de la cuarta pared, permitiendo que los personajes hablen de manera íntima con la audiencia sobre sus secretos, todo enmarcado en una cuidada estética visual que mezcla formato digital y 35 mm para capturar los majestuosos paisajes, mares y viñedos de Baja California.
FILMELIER+ se enriquece con la incorporación de Triunfos robados (Bring It On), una cinta verdaderamente legendaria que revolucionó las comedias adolescentes de los años dos mil. Su valor para redescubrirla radica en cómo logró combinar la energía del deporte de animación con una pionera y aguda crítica social sobre el privilegio blanco y la apropiación cultural, elementos que la mantienen absolutamente vigente.
La ciencia ficción suma una obra de culto indispensable con Johnny Mnemonic: el cyborg del futuro, protagonizada por Keanu Reeves. Sus defensores la aplauden por su escalofriante visión profética de la tecnología; ambientada en un entonces lejano 2021, la película logró predecir elementos que hoy son nuestra realidad, presentando el tráfico de datos confidenciales como el recurso más valioso del mundo, adelantando la navegación en realidad virtual, e incluso imaginando una pandemia tecnológica causada por la sobreexposición a la radiación de los dispositivos digitales.
Para cerrar los estrenos llega Charlie: un perro especial, una entrega profundamente conmovedora que destaca por su aproximación realista al vínculo transformador entre un humano y un perro. Alejándose de las expresiones falsas generadas por CGI, narra con gran sensibilidad el autodescubrimiento de un hombre solitario atrapado en una rutina gris, cuya perspectiva de la vida cambia gracias a la alegría de una perrita labrador. La excelente dirección y la actuación de Rakshit Shetty construyen una profundidad emocional que la convierte en una película imprescindible.
Estos son todos los estrenos de octubre en Filmelier+
1 octubre – House o Eden, Venganza Silenciosa
5 de octubre – A pesar de ti (Capítulos 1 a 7)
8 de octubre – Triunfos robados, Buen chico
12 de octubre – A pesar de ti (Capítulos 8 al 14)
15 de octubre – Johnny Mnemonic: el cyborg del futuro, Azul oscuro, azul celeste, No tengas miedo, Telaraña
19 de octubre – A pesar de ti (Capítulos 15 al 21)
22 de octubre – Charlie: un perro especial, Robin Hood, Erase una vez un genio
26 de octubre – A pesar de ti (Capítulos 22 al 28), La vida es…
29 de octubre – Resurrección de las brujas, Cada día una vida, En brazos de un asesino
Sobre Filmelier+ Canal de streaming que surge de la curaduría de Filmelier.com, referencia en cine en América Latina con 3 millones de usuarios mensuales. Creada por SOFA DGTL, la plataforma reúne películas que van más allá del entretenimiento, ofreciendo experiencias significativas de diversos géneros. En su catálogo destacan obras premiadas, grandes nombres del cine mundial y títulos de culto. Disponible en Amazon Prime Video, Apple TV+ y Roku por un costo mensual de $59.
Sobre SOFA DGTL Agregador de contenido premium cuya misión es conectar historias con las personas, ayudando a los consumidores a encontrar el contenido adecuado para sus gustos personales. A través del servicio de recomendaciones de Filmelier.com ha obtenido un amplio conocimiento de la audiencia y es capaz de definir la mejor estrategia para adquirir y monetizar películas. Con 12 años de existencia, la compañía distribuye lo mejor del cine en más de 30 plataformas en América Latina en las modalidades de alquiler y compra (TVOD), suscripción (SVOD) y publicidad (AVOD), con más de 400 millones de horas vistas. Además, Sofa Digital cuenta con una creciente oferta de canales FAST, con 17 canales especializados que amplían su capacidad de distribución y monetización de contenido en mercados como México, Latinoamérica y Estados Unidos. También opera el sello de distribución Synapse Distribution, los canales de suscripción Filmelier+ y Adrenalina Pura+ (en asociación con California Filmes) y los canales Filmelier TV y Adrenalina Pura TV en YouTube.
Films Perú – Un estudio de social listening realizado por la plataforma de inteligencia para redes sociales y atención multicanal, Buzzmonitor sobre bancos, telecomunicaciones, gaseosas y delivery en Perú, encontró que las marcas con mayor share of voice no son las mejor valoradas por sus clientes. BCP y Bitel lideran la conversación de sus rubros, pero en ambos casos otra marca obtiene un mayor porcentaje de opiniones positivas entre usuarios.
El estudio también cuantifica la distancia entre la inversión en comunicación y la experiencia real del cliente. En delivery, el 77% de lo que publican marcas, restaurantes y medios es positivo, frente al 31% de las opiniones de los usuarios. Los temas que explican esa brecha son operativos: cobros y facturación, atención, pedidos y entregas.
¿Qué significa para cada industria?
Bancos: la escala no protege la reputación. El BCP concentra 376 voces de usuarios, más que Interbank, Banco de la Nación y BBVA sumados, pero solo el 34% de esas opiniones es positivo. Los puntos de dolor son de servicio: atención, cobros, operaciones de cuenta y canales digitales. Para los retadores, la oportunidad está en capturar clientes insatisfechos: Interbank y BBVA ya muestran una percepción claramente superior (63% y 56% de opiniones positivas).
Telecomunicaciones: la facturación es el principal riesgo de fuga. Movistar reúne la mayor base de voces de usuarios (239) con el tono más bajo del rubro (40% de opiniones positivas y 41% de comentarios negativos), impulsado por cobros y atención. En un mercado con portabilidad récord, esa brecha frente a Claro (81%) y Bitel (57%) es una señal de riesgo de pérdida de clientes.
Gaseosas: la reputación corporativa pesa tanto como el producto. Coca-Cola concentra el 82% de las menciones, pero una parte importante de sus 1.449 voces de usuarios discute la empresa (su inversión en el país y la propiedad de Inca Kola) más que la bebida. Coca-Cola tiene una mayor proporción de opiniones positivas (45% frente a 38%), mientras que Inca Kola, de origen nacional, recibe menos críticas.
Delivery: la experiencia de entrega tiene un peso central en la percepción de la categoría. Rappi y PedidosYa se reparten la conversación en proporciones similares y, en ambas, menos de un tercio de las opiniones es positivo (30% y 32%). Cerca del 45% de los comentarios críticos se concentra en aspectos como pedidos, repartidores y cobros. La conversación muestra que la experiencia de última milla tiene una influencia relevante en la percepción de las plataformas, mientras que las promociones aparecen como un elemento menos determinante para diferenciar la experiencia.
Lo que se repite en las cuatro categorías
Las marcas hablan en positivo; los clientes, no tanto. En todos los rubros, la comunicación de marcas, medios y comercios es mucho más positiva que la de los usuarios.
Facebook es donde habla el cliente. La voz del consumidor está en los comentarios de páginas de medios peruanos en Facebook, donde también se concentran entre 95% y 98% de las preguntas y respuestas entre usuarios. Instagram funciona como vitrina comercial y la prensa cubre negocio, inversión y regulación.
No hay «clientes recurrentes» en la conversación pública. Casi todas las personas identificables opinan una sola vez. Cuando una queja individual escala, lo hace por amplificación: un único reclamo por el bloqueo de una tarjeta bancaria fue retuiteado más de 100 veces, y esto significó más de la mitad de lo que publicaron personas sobre bancos en 90 días.
No todas las categorías generan conversación. Por ejemplo, un análisis exploratorio de shampoos encontró que solo el 6% de las publicaciones eran de consumidores, frente al 44% en bancos: la relación con esas marcas ocurre en el punto de venta, no en redes.
Al respecto, Breno Soutto, head of insights de Buzzmonitor, comenta las implicancias de estos hallazgos y brinda recomendaciones claves para las marcas.
El share of voice no es un KPI de preferencia. Medir salud de marca exige cruzar volumen con sentimiento de clientes y con el tamaño de la base: en tres de los cuatro rubros, el líder en volumen no es el mejor valorado.
El riesgo reputacional es operativo. Los temas que más empujan el tono negativo son cobros y facturación, atención y entregas. Mejorar esos procesos tiene más impacto en la reputación que aumentar la inversión en comunicación.
El cliente habla donde la marca no mira. La voz del consumidor está en los comentarios de páginas de noticias, no en las cuentas propias. Escuchar ahí es la forma más directa de detectar fricciones antes de que escalen.
Un reclamo puede convertirse en crisis por amplificación. La recurrencia de un mismo cliente es rara, pero una sola queja viral puede explicar buena parte de lo que se dice sobre una marca en pocos días. La respuesta rápida en canales públicos es parte de la gestión del riesgo.
No todas las categorías se miden igual. En rubros sin conversación de consumidores, como el cuidado capilar, la preferencia debe medirse con reseñas de e-commerce, datos de CRM o encuestas.
“Las marcas líderes en Perú tienen visibilidad, pero la visibilidad no es preferencia. Hoy, la reputación también se construye desde la experiencia. Las redes sociales permiten detectar fricciones, entender qué genera insatisfacción y encontrar oportunidades de mejora. El desafío es transformar esa escucha en decisiones concretas sobre procesos, atención y comunicación, para que la conversación digital se convierta en una herramienta de gestión y mejora de la experiencia.” , señaló Breno Soutto, Head of insights de Buzzmonitor.
Tener un hijo es una de las decisiones más importantes para una familia, pero también implica asumir una serie de compromisos económicos que se extienden durante muchos años. ¿Cuánto cuesta criar un hijo en Perú? No existe una cifra única que pueda aplicarse a todos los hogares, ya que el presupuesto cambia considerablemente según la ciudad, el nivel de ingresos, el tipo de educación, la cobertura de salud y el estilo de vida familiar.
Lo que sí podemos hacer es identificar los principales gastos y construir un presupuesto realista. Desde la alimentación y la vivienda hasta el colegio, la salud, la ropa, el transporte y las actividades extracurriculares, mantener a un hijo representa un gasto mensual que evoluciona a medida que crece.
Para ponerlo en contexto, el Instituto Nacional de Estadística e Informática (INEI) informó que durante 2025 el gasto promedio mensual por habitante en Perú alcanzó los S/920, mientras que el valor de la Canasta Básica de Consumo fue de S/462 mensuales por persona. Para un hogar de cuatro integrantes, esta última equivalía a S/1.848 mensuales.
Estas cifras no representan específicamente el costo de criar a un niño, pero sí permiten comprender el nivel general de gasto de los hogares peruanos y sirven como referencia para dimensionar el presupuesto familiar.
¿Cuánto se gasta al mes en un hijo en Perú?
El gasto mensual puede variar ampliamente. No cuesta lo mismo criar a un niño que estudia en una institución pública y cuenta con cobertura pública de salud que mantener un esquema que incluya colegio privado, seguro médico particular, movilidad escolar, talleres, tecnología y actividades deportivas.
Por ello, más que buscar una cifra universal, conviene elaborar el presupuesto por categorías:
Gasto
¿Qué debemos considerar?
Alimentación
Comidas, refrigerios, leche y productos específicos
Vivienda
Espacio adicional, servicios y equipamiento
Educación
Matrícula, pensión, útiles, uniformes y actividades
Salud
Consultas, medicamentos, seguros y emergencias
Vestimenta
Ropa, calzado y uniformes
Transporte
Movilidad escolar, transporte público o auto
Cuidado infantil
Nido, guardería o cuidador
Entretenimiento
Paseos, cumpleaños, juguetes y suscripciones
Tecnología
Laptop, tablet, celular e Internet
Actividades adicionales
Deportes, idiomas, música y talleres
Ahorro
Emergencias, universidad y objetivos futuros
Además, debemos tener en cuenta que los precios evolucionan. Por ejemplo, durante 2025 la división Educación aumentó 4,03% en Lima Metropolitana, por encima del incremento general de precios de 1,51%.
1. Alimentación: uno de los principales gastos de criar un hijo
La alimentación comienza a representar un desembolso incluso antes de que el niño consuma la misma dieta que los adultos.
Durante los primeros años podemos tener gastos asociados con leche, alimentos infantiles y productos específicos. Posteriormente aparecen los desayunos, almuerzos, cenas, frutas, refrigerios escolares y otros alimentos.
La importancia de esta categoría dentro del presupuesto peruano es considerable. Un estudio publicado por el Banco Central de Reserva del Perú señala que, en promedio, alimentos y bebidas representaron alrededor del 46% del gasto total de los hogares peruanos durante el periodo analizado de 2012 a 2023.
Con un hijo debemos considerar no solamente cuánto come, sino también la calidad y variedad de su alimentación. Una dieta con frutas, verduras, proteínas y alimentos frescos puede elevar el presupuesto respecto a una canasta mínima.
2. Educación: del nido a la universidad
La educación de un hijo en Perú puede convertirse en uno de los componentes que más diferencias genera entre presupuestos familiares.
Si optamos por educación pública, los costos directos pueden ser considerablemente menores. Sin embargo, siguen existiendo gastos complementarios como:
útiles escolares;
uniformes;
calzado;
libros y materiales;
movilidad;
alimentación escolar;
actividades;
computadora o tablet;
conexión a Internet;
impresiones y trabajos escolares.
En la educación privada debemos añadir matrícula y pensiones mensuales, cuyos montos pueden variar significativamente según la institución y la ciudad.
Además, el costo educativo tiende a incrementarse con el tiempo. En 2025, por ejemplo, el INEI registró en Lima Metropolitana incrementos de 5,4% en las pensiones de secundaria privada, 5,4% en primaria privada y 4,5% en inicial privada.
Por esta razón, al calcular cuánto cuesta tener un hijo no deberíamos utilizar solamente el precio actual del colegio. Debemos proyectar incrementos durante los próximos años.
3. Salud: consultas, seguros y medicamentos
La salud constituye otro gasto que puede cambiar drásticamente entre una familia y otra.
Durante los primeros años son frecuentes los controles pediátricos y pueden presentarse consultas adicionales, medicamentos, exámenes y emergencias.
La existencia de un seguro puede reducir parte de estos desembolsos. Según información del INEI correspondiente al segundo trimestre de 2025, 91,8% de la población manifestó contar con algún tipo de seguro de salud, mientras que el SIS concentraba una parte importante de los afiliados.
Sin embargo, incluso contando con cobertura, resulta recomendable mantener un fondo familiar para gastos médicos imprevistos.
También debemos contemplar odontología, oftalmología y otros servicios que pueden surgir conforme el niño crece.
4. Ropa y calzado
Los niños crecen rápidamente, especialmente durante sus primeros años. Esto significa reemplazar prendas y zapatos con mayor frecuencia de lo que ocurre con un adulto.
El presupuesto debería incluir:
ropa cotidiana + ropa de temporada + calzado + uniforme escolar + ropa deportiva.
A esto debemos sumar situaciones especiales como ceremonias escolares, viajes, cumpleaños o actividades deportivas.
No suele ser el gasto mensual más grande de forma aislada, pero acumulado durante 18 años representa una cantidad significativa.
5. Vivienda y servicios básicos
Existe un gasto que muchas veces queda fuera de los cálculos sobre cuánto cuesta criar un hijo: la vivienda.
La llegada de un niño puede hacer necesario disponer de una habitación adicional o mudarse a un inmueble más amplio. También puede aumentar el consumo de agua, electricidad, Internet y otros servicios.
Una familia puede incluso priorizar determinados distritos o zonas debido a su cercanía con colegios, parques, familiares o centros de trabajo.
Por eso, el costo real de tener hijos no se limita a los productos que compramos directamente para ellos. También puede modificar la estructura completa de gastos del hogar.
6. Guardería, nido o cuidado infantil
Cuando ambos padres trabajan, el cuidado durante los primeros años puede representar uno de los desembolsos más importantes.
Podemos tener diferentes alternativas:
guardería, nido, cuidador particular, familiar o combinación de varias opciones.
Aquí también existe un costo indirecto que merece atención: el tiempo.
Si uno de los padres reduce sus horas laborales, cambia de empleo o deja temporalmente de trabajar para cuidar al niño, existe un costo de oportunidad económico, aunque no aparezca como una factura mensual.
7. Transporte y movilidad escolar
Cuando el hijo empieza a estudiar aparecen nuevos gastos de transporte.
Dependiendo de la ubicación podemos necesitar movilidad escolar, transporte público, taxi o vehículo propio.
Además, el transporte no se limita al trayecto entre casa y colegio. Debemos considerar visitas médicas, actividades deportivas, reuniones, cumpleaños, paseos y clases extracurriculares.
Una estrategia para reducir este gasto puede ser priorizar colegios y actividades cercanas al hogar, siempre que sean compatibles con las necesidades familiares.
8. Tecnología: un gasto cada vez más importante
Hace algunos años, una computadora personal para un niño podía considerarse opcional. Actualmente, la tecnología está mucho más integrada en la educación y la vida cotidiana.
Durante la etapa escolar pueden aparecer gastos como:
laptop, tablet, audífonos, impresora, software, Internet y eventualmente teléfono celular.
Además del precio de compra, debemos considerar reparaciones y reemplazos.
La tecnología tiene otra característica particular: los dispositivos poseen ciclos de renovación relativamente cortos frente a otros bienes familiares. Por eso, resulta conveniente presupuestarlos como gastos periódicos y no únicamente como compras excepcionales.
9. Deportes y actividades extracurriculares
Fútbol, natación, danza, música, idiomas, programación, artes marciales o talleres académicos pueden aportar al desarrollo del niño, pero también incrementan el presupuesto.
Cada actividad puede involucrar no solamente una mensualidad, sino también:
Cuando se acumulan varias actividades simultáneamente, esta categoría puede convertirse en un gasto relevante.
10. Cumpleaños, paseos y entretenimiento
Criar a un hijo también implica experiencias sociales y recreativas.
Aquí encontramos juguetes, celebraciones de cumpleaños, entradas al cine, parques, viajes familiares, vacaciones, regalos para compañeros, restaurantes y otras actividades.
Individualmente pueden parecer gastos pequeños. Sin embargo, cuando analizamos todo un año, pueden representar una suma considerable.
La solución no necesariamente consiste en eliminarlos, sino en establecer un presupuesto anual de entretenimiento familiar.
¿Cuánto cuesta criar a un hijo hasta los 18 años en Perú?
Determinar una cifra exacta sería poco realista porque el resultado depende de cientos de decisiones familiares.
Podemos visualizarlo mediante una fórmula sencilla:
Costo total aproximado = gasto mensual promedio × 12 meses × años de crianza + gastos extraordinarios
Por ejemplo, si una familia destinara hipotéticamente S/1.000 mensuales exclusivamente a los gastos atribuibles al hijo, mantener ese nivel durante 18 años equivaldría a:
S/1.000 × 12 × 18 = S/216.000
Si fueran S/1.500 mensuales:
S/1.500 × 12 × 18 = S/324.000
Y con S/2.500 mensuales:
S/2.500 × 12 × 18 = S/540.000
Estas cantidades son ejemplos matemáticos y no estimaciones oficiales del costo de crianza en Perú. Además, simplifican una realidad mucho más compleja: el gasto no permanece constante durante 18 años y los precios cambian.
También faltarían desembolsos extraordinarios como emergencias médicas, viajes, dispositivos electrónicos, celebraciones importantes o educación superior.
El costo de un hijo cambia según su edad
No gastamos lo mismo durante todas las etapas.
De 0 a 2 años
Suelen concentrarse gastos en pañales, ropa, alimentación especial, controles médicos, coche, cuna, artículos de higiene y cuidado infantil.
De 3 a 5 años
Aparecen con mayor fuerza el nido o educación inicial, materiales educativos, actividades recreativas y transporte.
De 6 a 11 años
El presupuesto comienza a incorporar educación primaria, útiles, uniformes, tecnología, deportes y actividades sociales.
De 12 a 17 años
Pueden aumentar los gastos en alimentación, vestimenta, tecnología, transporte, estudios, entretenimiento y actividades extracurriculares.
Desde los 18 años
Cumplir la mayoría de edad no significa necesariamente que desaparezcan los gastos familiares. Si el hijo continúa estudiando, pueden aparecer costos asociados con universidad, instituto, movilidad, materiales, alimentación y vivienda.
¿Cómo calcular cuánto necesitamos para mantener un hijo?
Podemos crear un presupuesto utilizando nuestros gastos reales en lugar de depender de un promedio nacional.
Primero debemos calcular los gastos mensuales recurrentes:
Después añadimos los gastos anuales y los dividimos entre doce. Aquí podemos incluir matrículas, útiles escolares, uniformes, cumpleaños, vacaciones, dispositivos electrónicos y seguros.
Finalmente, deberíamos incorporar una partida destinada a emergencias y ahorro.
El resultado nos dará una cifra mucho más útil que preguntar simplemente cuánto gasta una familia promedio.
¿Cuánto deberíamos ahorrar antes de tener un hijo?
No existe un monto universal, pero sí podemos prepararnos financieramente.
Una planificación prudente debería considerar un fondo de emergencia familiar, gastos relacionados con el nacimiento, compras iniciales y capacidad para asumir los primeros meses de crianza sin depender excesivamente del crédito.
También resulta útil preguntarnos qué ocurriría si temporalmente disminuyera uno de los ingresos familiares.
La planificación adquiere especial importancia considerando que una parte importante de los hogares peruanos mantiene una situación económica vulnerable. Para 2025, el INEI estimó que 32,8% de la población se encontraba en condición de vulnerabilidad monetaria, es decir, podía cubrir la canasta básica pero estaba expuesta a caer en pobreza ante un deterioro de su economía.
¿Es más caro criar un hijo en Lima que en otras ciudades del Perú?
Puede serlo en determinadas categorías, especialmente cuando hablamos de vivienda, educación privada, movilidad y servicios.
Sin embargo, no debemos asumir que todas las familias limeñas gastan más. El presupuesto depende del distrito, las decisiones educativas, la vivienda y el nivel socioeconómico.
También existen diferencias regionales en los precios. El INEI informó que durante 2025 la variación anual de precios fue distinta entre ciudades: Piura registró 2,00%, Ayacucho 1,88%, Ica 1,84% y Lima Metropolitana 1,51%, mientras otras ciudades presentaron variaciones menores e incluso negativas.
Por ello, el lugar donde vive la familia debe formar parte del cálculo.
Gastos que muchas familias olvidan incluir
Cuando elaboramos nuestro presupuesto solemos recordar alimentación, colegio y ropa. Sin embargo, existen desembolsos menos evidentes que pueden alterar considerablemente la estimación.
Entre ellos encontramos tratamientos dentales, lentes, medicamentos no previstos, renovación de computadoras, reparación de celulares, viajes escolares, fiestas de promoción, fotografías escolares, regalos, academias preuniversitarias, clases particulares, actividades deportivas y celebraciones.
También debemos pensar en gastos de largo plazo como universidad o estudios técnicos.
Precisamente por estas variables, cualquier cifra que afirme que criar un hijo en Perú cuesta exactamente una cantidad determinada debe interpretarse con cautela.
Cómo prepararnos financieramente para tener hijos
La planificación debería comenzar antes del nacimiento siempre que sea posible.
Podemos separar los gastos en cuatro grandes grupos: necesidades básicas, educación, gastos variables y ahorro de largo plazo.
También conviene evitar que todos los ingresos familiares estén comprometidos con obligaciones fijas. Mantener margen financiero permite afrontar enfermedades, desempleo temporal o gastos escolares extraordinarios sin recurrir inmediatamente al endeudamiento.
Otra estrategia útil consiste en aumentar progresivamente el ahorro conforme aumentan los ingresos, especialmente cuando nuestro objetivo es financiar estudios superiores.
Entonces, ¿cuánto cuesta realmente tener un hijo en Perú?
La respuesta depende del nivel de vida que podamos y decidamos ofrecer. No existe un costo único de criar un hijo en Perú, porque una familia que utiliza educación y salud públicas tendrá una estructura financiera muy diferente a otra que contrata servicios privados.
Lo importante es entender que criar a un hijo supone mucho más que alimentación y colegio. Debemos contemplar vivienda, salud, educación, transporte, ropa, tecnología, cuidado, entretenimiento, emergencias y ahorro para el futuro.
Además, el presupuesto cambia conforme el niño crece y debe actualizarse periódicamente. Los datos oficiales muestran precisamente esta dinámica: en 2025 el gasto promedio mensual por persona en Perú alcanzó S/920 y la Canasta Básica de Consumo se situó en S/462 por persona, mientras categorías directamente relacionadas con la crianza, como la educación, continuaron registrando incrementos de precios.
Por ello, más que buscar una cifra definitiva, la mejor forma de saber cuánto cuesta mantener un hijo es proyectar el presupuesto familiar según nuestra ciudad, ingresos, tipo de educación, cobertura de salud y estilo de vida.
Un hijo representa un compromiso económico de largo plazo. Tener claridad sobre estos gastos nos permite tomar decisiones más informadas, reducir el estrés financiero y prepararnos para cada etapa de su crecimiento.
LIMA, septiembre de 2026.– El mapa concursal peruano muestra una importante presencia de empresas que avanzan hacia procesos de disolución y liquidación. Durante el periodo comprendido entre el 15 agosto y el 15 de septiembre, el 31.3% de las juntas de acreedores convocadas a nivel nacional correspondió a procesos de liquidación, porcentaje equivalente al de las juntas de instalación y superior al registrado por las reestructuraciones patrimoniales, que alcanzaron el 25%.
De acuerdo con el Radar Concursal de Almerco Abogados, entre los casos identificados figura Radio Miraflores S.A. en Liquidación, que evalúa el informe de gestión de su liquidadora y la modificación de su convenio de salida, así como Solventes Pacífico E.I.R.L., que atraviesa una dinámica similar de cese definitivo.
Sectores en riesgo y giros drásticos
El reporte legal también advierte sobre un endurecimiento en las posturas de los acreedores dentro del Indecopi. Un ejemplo crítico es el de San Simón Equipos S.A., cuya junta de acreedores debió someter a votación un cambio drástico de destino: pasar de un plan de reestructuración patrimonial inicial directamente a la disolución y liquidación definitiva, ante la imposibilidad de sostener la deuda.
Actualmente, el ingreso de nuevas empresas a la base concursal reporta una fuerte concentración en sectores clave como tecnología, servicios, minería y construcción. Firmas como Corporación Lavado S.A.C., vinculada al sector construcción, y SBL Antracita S.A.C., del sector minería, han sido incorporadas recientemente al registro formal de Indecopi, ensanchando la lista de corporaciones en situación de vulnerabilidad.
Para los analistas y directores de finanzas, estos indicadores plantean un escenario en el que las empresas en crisis necesitan demostrar con mayor claridad su capacidad de recuperación y generación de flujos para sostener una negociación con sus acreedores.
¿Cuándo una empresa puede ser reestructurada?
Richard Almerco Soto, abogado magíster y especialista en derecho concursal y reestructuración patrimonial, explica que la reestructuración parte de la voluntad de los accionistas y de una visión de largo plazo para recuperar la viabilidad del negocio.
“La reestructuración de una empresa que atraviesa un proceso concursal o una crisis económica y financiera nace de la voluntad de sus accionistas y de una visión de largo plazo orientada a recuperar su viabilidad”, sostiene.
El especialista señala que una empresa en funcionamiento puede tener un mayor valor económico que sus activos sometidos a liquidación. Por ello, antes de negociar con los acreedores, accionistas, administración y consultores deben identificar qué aspectos de la organización, operación, finanzas o estructura patrimonial requieren ser corregidos.
“Sin estos cambios resulta inviable iniciar una negociación seria con los acreedores, basada en un plan de acción creíble y en nuevas condiciones de refinanciación”, explica.
Para Almerco, la reestructuración debe ser un proceso integral orientado a recuperar la capacidad de generar flujos, atender la deuda y mantener a la empresa dentro del circuito económico, preservando empleo, proveedores y generación de valor para los acreedores.
El negocio en marcha frente a la liquidación
La viabilidad futura constituye el eje de la negociación. Según Almerco, esta existe cuando el valor económico de la empresa en funcionamiento supera el que podría obtenerse mediante la liquidación de sus activos. En ese escenario, la continuidad operativa puede permitir una recuperación más eficiente de los créditos, aunque también puede contemplar la venta de activos que no aporten valor al negocio.
“Los acreedores requieren conocer una propuesta seria y técnicamente consistente, pero el principal convencido de la reestructuración debe ser quien dirige la empresa”, afirma.
Por ello, sostiene que accionistas, gerentes y asesores deben liderar la elaboración de un Plan de Reestructuración que demuestre las fortalezas y debilidades del negocio, incorpore nuevas medidas para atender la deuda y permita recuperar la confianza de los acreedores.
En este contexto, los casos registrados por el Radar Concursal muestran las dos principales rutas que pueden seguir las empresas dentro de un proceso concursal: la liquidación cuando no existen condiciones suficientes para sostener el negocio y la reestructuración cuando la empresa puede demostrar una viabilidad futura sustentada en un plan concreto y ejecutable.
Al momento de elegir un smart tv, solemos fijarnos primero en el tamaño de la pantalla, la resolución 4K, la tecnología del panel o la marca. Sin embargo, existe otro elemento que influye directamente en la experiencia diaria: el sistema operativo del Smart TV. De él dependen la rapidez del televisor, las aplicaciones disponibles, la facilidad para encontrar contenido, la integración con otros dispositivos y, especialmente, la experiencia que tendremos durante los próximos años.